
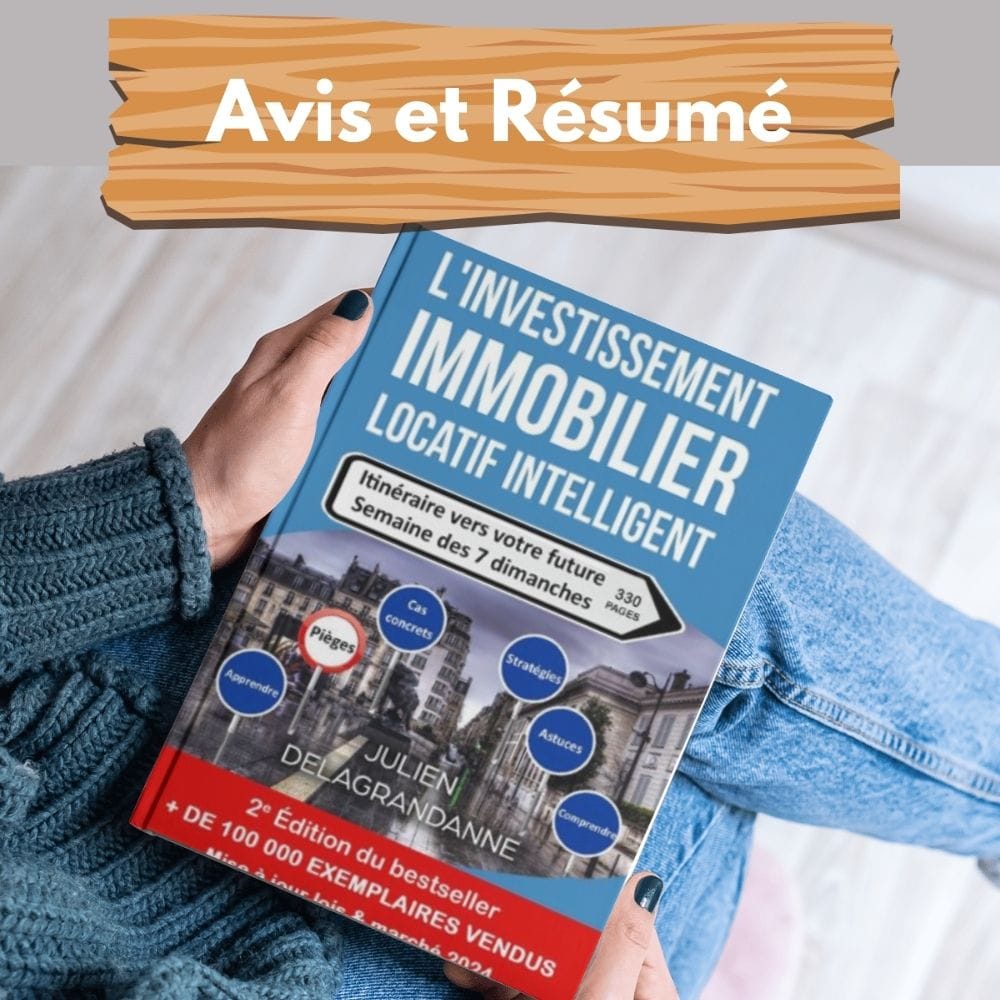
L’Investissement immobilier locatif intelligent de Julien Delagrandanne s’adresse aux lecteurs qui envisagent d’acheter un logement pour le louer. Son intérêt principal est d’aborder l’investissement locatif comme un projet complet : trouver un bien, analyser les chiffres, financer l’achat et gérer le logement dans la durée. C’est plus utile qu’un discours limité à la promesse de « revenus passifs ».
Dans cet avis sur L’Investissement immobilier locatif intelligent, nous examinons ce que le livre peut t’apporter, ses limites et les calculs indispensables avant de te lancer. Si tu découvres encore les produits financiers, notre sélection de livres pour comprendre l’investissement propose un point de départ plus général.
De quoi parle L’Investissement immobilier locatif intelligent ?
Julien Delagrandanne présente l’investissement immobilier comme une activité qui demande de la méthode, pas seulement un achat au bon moment. Le parcours décrit va de la définition du projet à l’étude du marché, puis à la négociation, au financement et à la gestion du locataire. L’idée est d’évaluer un appartement à partir de ses caractéristiques économiques plutôt que de se laisser convaincre par un coup de cœur.
Le livre est particulièrement intéressant pour quelqu’un qui hésite entre plusieurs biens ou qui souhaite comprendre pourquoi deux appartements affichant le même loyer peuvent produire des résultats très différents. Il peut servir de grille de lecture, mais ne remplace pas une vérification actuelle des règles françaises, des prix du marché local et des conditions bancaires.
Les cinq enseignements à retenir
1. Partir d’un projet précis et de ses contraintes
Un achat locatif doit répondre à un objectif : dégager une marge de trésorerie, préparer un complément de revenu futur, diversifier son patrimoine ou investir à long terme. Ces objectifs ne conduisent pas nécessairement au même type de logement ni au même niveau de risque. Le temps disponible compte également : gérer des demandes de réparation, une relocation ou un impayé n’est pas aussi simple que percevoir un loyer chaque mois.
Avant de visiter, détermine une enveloppe compatible avec tes autres besoins : logement principal, épargne de précaution, dépenses familiales et éventuelles dettes. Le financement accepté par une banque ne signifie pas que le projet est automatiquement confortable pour ton budget.
2. Étudier le marché locatif avant de compter sur les loyers
Le prix affiché d’un appartement n’est qu’un élément. Il faut regarder la demande locative, le niveau des loyers réellement pratiqués, l’état du bâtiment, les transports, les commerces et les charges de copropriété. Une annonce attractive peut masquer des travaux importants ou un logement difficile à louer dans de bonnes conditions.
Pour limiter les mauvaises surprises, compare plusieurs annonces de biens similaires et interroge les professionnels locaux. Vérifie également les contraintes liées à la performance énergétique et aux règles de location applicables au logement concerné. Elles peuvent imposer des travaux qui changent complètement le calcul.
3. Ne pas confondre rendement brut et argent disponible
Le rendement brut est simple à calculer : loyer annuel hors charges divisé par le coût d’acquisition, multiplié par 100. Mais ce chiffre ne tient pas compte de l’ensemble des dépenses, de la fiscalité et du remboursement du crédit. Il peut donc donner une impression trop flatteuse de la rentabilité.
Exemple fictif : un appartement acheté 130 000 € avec 10 000 € de frais et 10 000 € de travaux représente un coût initial de 150 000 €. Loué 650 € par mois hors charges, il produit 7 800 € de loyers annuels théoriques. Son rendement brut rapporté au coût complet est de 5,2 % (7 800 ÷ 150 000 × 100). Ce n’est pas le rendement net, et ce n’est surtout pas un bénéfice garanti.
4. Le crédit aide à financer, mais augmente les obligations
L’emprunt peut permettre d’investir sans disposer immédiatement de toute la somme. En échange, tu t’engages à payer les mensualités, même pendant une période de vacance locative ou lorsque le logement nécessite une réparation. Les taux, l’assurance, la durée du prêt et l’apport influencent considérablement l’équilibre financier.
Une méthode prudente consiste à construire un scénario défavorable : deux mois sans locataire, une intervention de plomberie imprévue ou une augmentation de charges. Si ce scénario met immédiatement ton foyer en difficulté, le projet est trop tendu, quel que soit son rendement annoncé.
5. La gestion locative fait partie du rendement réel
Recherche de locataire, état des lieux, assurance, entretien, relations avec la copropriété et éventuels frais d’agence : ces tâches et coûts ne doivent pas rester invisibles. Une délégation peut libérer du temps, mais réduit aussi la marge. À l’inverse, gérer soi-même demande de la disponibilité et la connaissance des obligations légales.
Le livre rappelle utilement que l’immobilier n’est pas un placement que l’on peut oublier. C’est un actif physique, situé dans une ville précise et exposé à des risques spécifiques.
Petit exemple : calculer la trésorerie locative
Reprenons notre logement fictif loué 650 € hors charges par mois. Supposons une mensualité de prêt de 540 €, des charges restant au propriétaire et assurances de 80 € par mois, et une provision moyenne de 65 € par mois pour entretien et périodes sans locataire. Le calcul devient : 650 – 540 – 80 – 65 = -35 € par mois, avant les impôts éventuels et d’autres dépenses non prévues.
Le projet peut malgré tout accroître le patrimoine par le remboursement d’une partie du capital du prêt. Mais l’investisseur doit pouvoir supporter cet effort de trésorerie et d’éventuels frais supplémentaires. Présenter les 650 € de loyer comme un « revenu passif » disponible serait inexact.
| Indicateur | Ce qu’il montre | Ce qu’il ne montre pas |
|---|---|---|
| Rendement brut | Relation simple entre loyers et prix d’achat | Frais, impôts et risque de vacance |
| Trésorerie mensuelle | Montant restant après sorties d’argent retenues | Évolution future de la valeur du bien |
| Endettement | Poids du financement dans ton budget | Capacité réelle à gérer tous les imprévus |
Notre avis : les forces du livre
Sa première qualité est la vision d’ensemble. Plutôt que de se concentrer sur une seule astuce de financement, l’ouvrage invite à examiner l’achat, la location et la revente éventuelle comme des étapes liées. Un lecteur peut en tirer une liste de questions à poser avant une visite ou un rendez-vous bancaire.
Sa deuxième qualité est l’attention portée à la sélection du bien. Un prix bas n’est pas nécessairement une bonne affaire. Ce qui compte, c’est la cohérence entre l’emplacement, le loyer plausible, les travaux et les coûts de détention. Cette méthode reste utile même lorsque le marché évolue.
Sa troisième qualité est d’encourager la préparation. Étudier un projet sur tableur et vérifier ses hypothèses peut éviter des erreurs coûteuses. Le livre peut aider un débutant à structurer sa réflexion avant de rencontrer des professionnels.
Ses limites : fiscalité, réglementation et risque
Un guide imprimé vieillit forcément plus vite que les règles de location, la fiscalité ou les conditions de crédit. Même si une édition précise cite un dispositif, il faut en vérifier la validité à la date de ton projet. Certains montages et avantages fiscaux peuvent avoir été modifiés ou supprimés. Les contraintes énergétiques et les obligations du bailleur méritent elles aussi une vérification spécifique.
L’investissement locatif est par ailleurs peu diversifié lorsqu’il représente l’essentiel d’un patrimoine. Un sinistre, une longue vacance ou un problème de copropriété peuvent peser lourd. Le levier du crédit augmente le potentiel de gain, mais aussi l’exposition aux difficultés. Si ces risques te semblent disproportionnés, d’autres formes d’épargne ou d’investissement peuvent être mieux adaptées.
Pour consulter les règles françaises applicables à la location, vérifie les fiches officielles de Service-Public. Pour les questions fiscales complexes, un professionnel qualifié peut compléter la lecture.
À qui recommander L’Investissement immobilier locatif intelligent ?
Le livre convient surtout au lecteur qui dispose déjà des bases de gestion budgétaire et cherche à étudier concrètement un premier projet immobilier. Il peut aussi aider à remettre en question un achat envisagé uniquement parce que le loyer paraît élevé.
Il convient moins à quelqu’un qui veut apprendre la Bourse, à une personne en difficulté financière immédiate ou à un lecteur qui souhaite obtenir un conseil fiscal personnalisé. Pour débuter plus largement, notre article sur les bases de l’éducation financière sera plus approprié.
Trois vérifications à faire après la lecture
Comparer trois biens avec les mêmes hypothèses
Construis une feuille avec le prix complet, les travaux, le loyer hors charges prudent, les charges non récupérables, la taxe foncière, l’assurance et une réserve pour l’entretien. Fais les mêmes calculs pour chaque bien. Tu verras plus facilement si le projet dépend d’une hypothèse optimiste.
Tester une année difficile
Ajoute une période sans locataire, une réparation importante et une hausse éventuelle du financement si ton contrat le permet. Regarde combien d’épargne disponible il te faudrait pour traverser cette période. Si tu ne peux pas absorber ces événements, l’achat doit être réexaminé.
Vérifier les obligations actuelles
Demande les diagnostics, les informations de copropriété, les dépenses réelles et les pièces nécessaires. Ne signe pas sur la seule base d’un exemple lu dans un livre, même bien écrit. Les règles et le contexte de ton acquisition priment toujours.
Où acheter ce livre et quelles alternatives ?
Vérifie d’abord les possibilités de prêt en bibliothèque ou de seconde main. Tu peux aussi retrouver L’Investissement immobilier locatif intelligent sur Amazon grâce au lien déjà utilisé sur FEM. Lien affilié : une commission peut être versée au site sans surcoût pour toi.
Pour une vision plus large des placements, consulte notre avis sur L’Investisseur intelligent ou notre dossier de livres sur l’argent. Ces contenus n’enseignent pas la même pratique, mais peuvent aider à comparer la concentration immobilière et une logique de diversification.
Notre verdict
Un livre de méthode, pas une garantie de rentabilité. Sa vraie valeur consiste à t’inciter à vérifier un investissement locatif dans toutes ses dimensions. Le meilleur résultat après sa lecture n’est pas forcément d’acheter : c’est de savoir pourquoi un projet mérite — ou non — d’être poursuivi.