
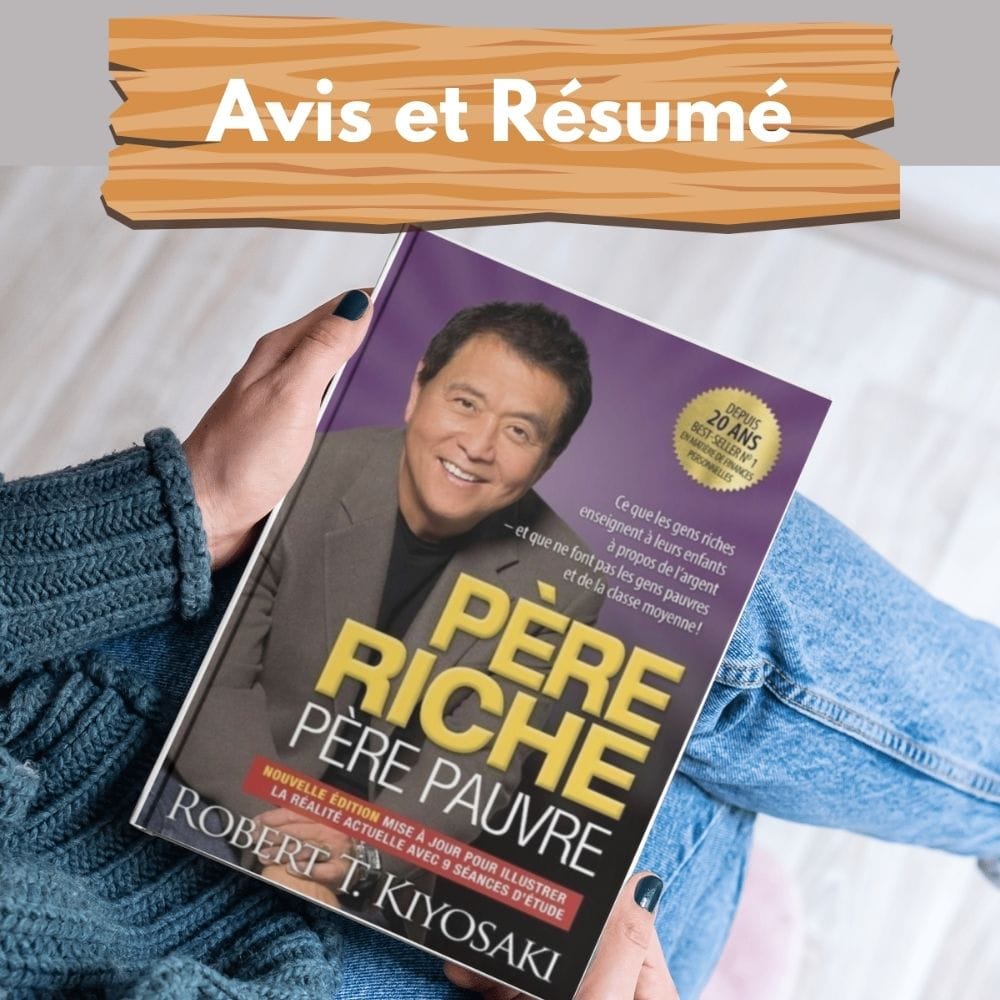
Père riche, père pauvre : faut-il vraiment lire ce livre pour mieux comprendre l’argent ? L’ouvrage de Robert T. Kiyosaki est devenu une référence populaire de l’éducation financière. Il a surtout une qualité : il pousse à poser des questions que l’on ne se pose pas toujours sur son salaire, ses achats et son patrimoine. Mais ses raisonnements parfois tranchés peuvent aussi donner une image trompeusement simple de l’investissement.
Dans cet avis sur Père riche, père pauvre, nous distinguons les idées qui peuvent aider un débutant des affirmations à examiner avec recul. Il ne s’agit ni d’un manuel fiscal français ni d’une recette pour devenir riche. Si tu cherches d’abord un panorama des lectures possibles, retrouve notre sélection des meilleurs livres sur l’argent.
De quoi parle Père riche, père pauvre ?
Robert T. Kiyosaki oppose deux façons de penser l’argent, incarnées par un « père pauvre » attaché au diplôme, à l’emploi et à la sécurité, et un « père riche » qui valorise l’acquisition d’actifs et la compréhension des affaires. Ce procédé narratif rend la lecture accessible, même sans formation économique. Il faut toutefois le considérer comme un outil de vulgarisation : cette opposition ne décrit pas toutes les trajectoires professionnelles et familiales.
Le fil conducteur est la distinction entre gagner de l’argent en travaillant et construire progressivement un patrimoine susceptible de générer des revenus. L’auteur invite à se former, à analyser ses dépenses et à ne pas mesurer sa santé financière uniquement à son salaire. Ces messages sont stimulants, mais leur application dépend de ton budget, de tes contraintes et des risques que tu peux réellement supporter.
Les grandes idées du livre, expliquées sans jargon
1. Un bon salaire ne suffit pas à sécuriser ses finances
Une hausse de revenus peut améliorer la vie quotidienne. Pourtant, si les dépenses augmentent au même rythme, la capacité à épargner reste faible. C’est l’un des enseignements utiles du livre : s’intéresser autant à ce que l’on conserve qu’à ce que l’on gagne. La première action concrète consiste donc à connaître ses charges fixes, ses dépenses variables et ses remboursements éventuels.
Par exemple, un foyer dont les revenus passent de 2 800 € à 3 000 € par mois n’améliore pas sa situation si ses nouvelles dépenses absorbent automatiquement les 200 € supplémentaires. À l’inverse, conserver même une petite partie de cette marge peut permettre de constituer une réserve. Tu peux commencer par notre calculateur de budget pour visualiser les montants réels.
2. La différence entre actif et passif mérite d’être clarifiée
Kiyosaki présente souvent l’actif comme ce qui fait entrer de l’argent dans ta poche et le passif comme ce qui en fait sortir. Cette formule est mémorable, mais ce n’est pas la définition comptable de ces termes. Un logement occupé par son propriétaire est bien un actif patrimonial, même s’il occasionne des frais. Un prêt immobilier est, lui, une dette figurant au passif.
Pour prendre de meilleures décisions, pose plutôt trois questions : quelle est la valeur du bien ? Quels frais et risques implique-t-il ? Produit-il un flux de trésorerie positif ou négatif ? Un investissement immobilier financé à crédit peut être rentable sur le long terme tout en demandant un effort de trésorerie important chaque mois. Réduire tous les achats à deux catégories serait trop simplificateur.
3. Les connaissances financières peuvent se développer
L’auteur encourage à apprendre à lire les chiffres, comprendre les dettes, distinguer recettes et bénéfices, et se renseigner sur les investissements. Sur ce point, le livre peut être un déclencheur utile. Tu n’as pas besoin de créer une société ou d’acheter un appartement pour commencer : comprendre un taux d’intérêt, vérifier les frais d’un produit financier ou établir un budget sont déjà des progrès concrets.
Notre article sur les bases de l’éducation financière permet de passer de cette motivation à des notions plus structurées.
4. L’entrepreneuriat n’est pas l’unique chemin
Dans le récit, la propriété d’entreprises et l’investissement tiennent une grande place. Cela peut encourager un lecteur qui veut développer une activité. En revanche, un emploi salarié n’est pas une erreur financière. Il apporte aussi une stabilité, des droits sociaux et parfois des possibilités d’évolution. Tout dépend de ta situation, de ton appétence au risque et du temps disponible.
Le livre est donc plus convaincant lorsqu’il invite à diversifier ses compétences et ses sources de revenus que lorsqu’il laisse croire que chacun devrait entreprendre. Pour cet angle précis, notre dossier sur les livres pour gagner de l’argent propose plusieurs approches.
Ce que nous apprécions, et ce qui nous paraît discutable
| Points forts | Limites |
|---|---|
| Lecture facile, même sans connaissances financières | Oppositions parfois caricaturales entre emploi et investissement |
| Invite à regarder les flux d’argent, pas seulement le salaire | Terminologie « actif/passif » différente de l’usage comptable |
| Donne envie d’apprendre et de poser des questions | Exemples américains difficilement transposables tels quels |
| Peut déclencher une réflexion sur les habitudes d’achat | Peu d’outils pratiques pour établir un budget familial |
Il faut également distinguer les expériences personnelles racontées dans le livre des résultats reproductibles. Un cas individuel ne prouve pas qu’une stratégie est adaptée à tous. Ni l’immobilier, ni les marchés financiers, ni l’entrepreneuriat ne garantissent un rendement ou un revenu positif.
Père riche, père pauvre est-il adapté à un débutant français ?
Oui, comme première lecture de sensibilisation, à condition de ne pas le traiter comme une méthode à appliquer à la lettre. Le vocabulaire est accessible et les chapitres donnent envie de discuter d’argent sans se sentir obligé de maîtriser immédiatement la finance. En revanche, les règles de fiscalité, d’investissement et de crédit évoquées ou sous-entendues ne correspondent pas nécessairement au cadre français.
Si tu souhaites une lecture plus directement liée aux habitudes d’épargne, L’Homme le plus riche de Babylone est une alternative simple. Si tu veux comprendre pourquoi nos décisions financières ne sont pas toujours rationnelles, lis également notre avis sur La Psychologie de l’argent.
Comment mettre ses idées à l’épreuve de ton budget ?
Faire l’inventaire de tes entrées et sorties d’argent
Commence par un mois réel, sans chercher à produire un budget idéal. Note les salaires et autres recettes, les dépenses incontournables, les dépenses ajustables et les échéances de dettes. Calcule ce qu’il reste effectivement. Une présentation écrite vaut mieux qu’une estimation de mémoire.
Imaginons 2 600 € de revenus mensuels, 1 650 € de dépenses indispensables, 600 € de dépenses variables et 200 € de remboursements de crédit. Il reste 150 € avant imprévus et autres objectifs. Ce montant ne doit pas être automatiquement investi : une réserve de sécurité peut être plus prioritaire.
Examiner chaque projet comme un vrai investissement
Avant d’acheter un bien, une formation ou un outil professionnel, écris le coût initial, les frais récurrents, les revenus éventuels et un scénario défavorable. Un équipement à 800 € ne devient pas « un actif » simplement parce que tu espères t’en servir pour gagner de l’argent. Sa pertinence dépend de l’usage et de la demande réelle.
Si tu souhaites approfondir ce raisonnement, la sélection de livres pour comprendre l’investissement t’aidera à choisir des ressources plus techniques.
Prévoir une action réaliste plutôt qu’une transformation spectaculaire
À la fin de la lecture, choisis une seule mesure : automatiser un virement d’épargne compatible avec ton budget, comparer les frais de ton compte, revoir une dépense récurrente ou apprendre une notion financière. Mesure son impact après un mois. Le progrès le plus utile sera peut-être modeste, mais vérifiable.
À qui recommandons-nous ce livre ?
Il peut convenir à un lecteur curieux, qui veut commencer à réfléchir aux revenus et au patrimoine, ou qui aime les récits pédagogiques. Il peut aussi ouvrir une discussion constructive en couple sur la sécurité, les risques et les priorités financières.
Il conviendra moins à une personne qui cherche un plan détaillé pour sortir du découvert, comprendre la fiscalité française ou choisir précisément un placement. Dans ces situations, un guide pratique, une source réglementaire ou un accompagnement adapté sera plus utile qu’un récit de motivation.
Où trouver Père riche, père pauvre ?
Tu peux commencer par vérifier sa disponibilité en bibliothèque ou en occasion, surtout si tu hésites. Pour le livre neuf, voici le lien vers l’ouvrage sur Amazon déjà présent sur FEM. Ce lien est affilié : le site peut percevoir une commission sans surcoût pour toi si tu achètes via ce lien.
Questions fréquentes sur Père riche, père pauvre
Faut-il lire ce livre avant d’investir ?
Tu peux le lire pour découvrir un certain vocabulaire et réfléchir à la distinction entre revenus, dépenses et patrimoine. En revanche, il ne fournit pas les connaissances suffisantes pour choisir un placement. Avant d’investir, renseigne-toi sur le risque de perte, les frais, la durée prévue et les règles applicables en France.
Père riche, père pauvre est-il un livre de budget ?
Pas vraiment. Il aborde des idées générales sur l’argent, mais ne propose pas de méthode complète pour répartir le salaire, suivre les dépenses et anticiper les factures. Si tu veux réduire un découvert ou préparer des échéances, commence par un budget mensuel détaillé et une liste de tes engagements.
Peut-on être salarié et appliquer les enseignements utiles ?
Oui. Tu n’es pas obligé de devenir entrepreneur. Un salarié peut améliorer ses connaissances, examiner ses achats avec davantage de recul et se constituer progressivement une épargne compatible avec sa situation. L’objectif raisonnable est d’élargir ses possibilités de choix, pas de reproduire le parcours raconté dans le livre.
Notre verdict sur Père riche, père pauvre
Notre avis est nuancé : bon livre pour se poser de nouvelles questions, insuffisant pour prendre seul des décisions financières importantes. Sa force est de rendre le sujet moins intimidant ; sa faiblesse est de présenter des raccourcis séduisants là où la gestion de l’argent réclame souvent des chiffres, des précautions et de la patience.
Pour choisir une lecture mieux adaptée à ton objectif, parcours notre guide des livres sur l’argent, qui distingue le budget, l’éducation financière, l’investissement et le rapport personnel à l’argent.