
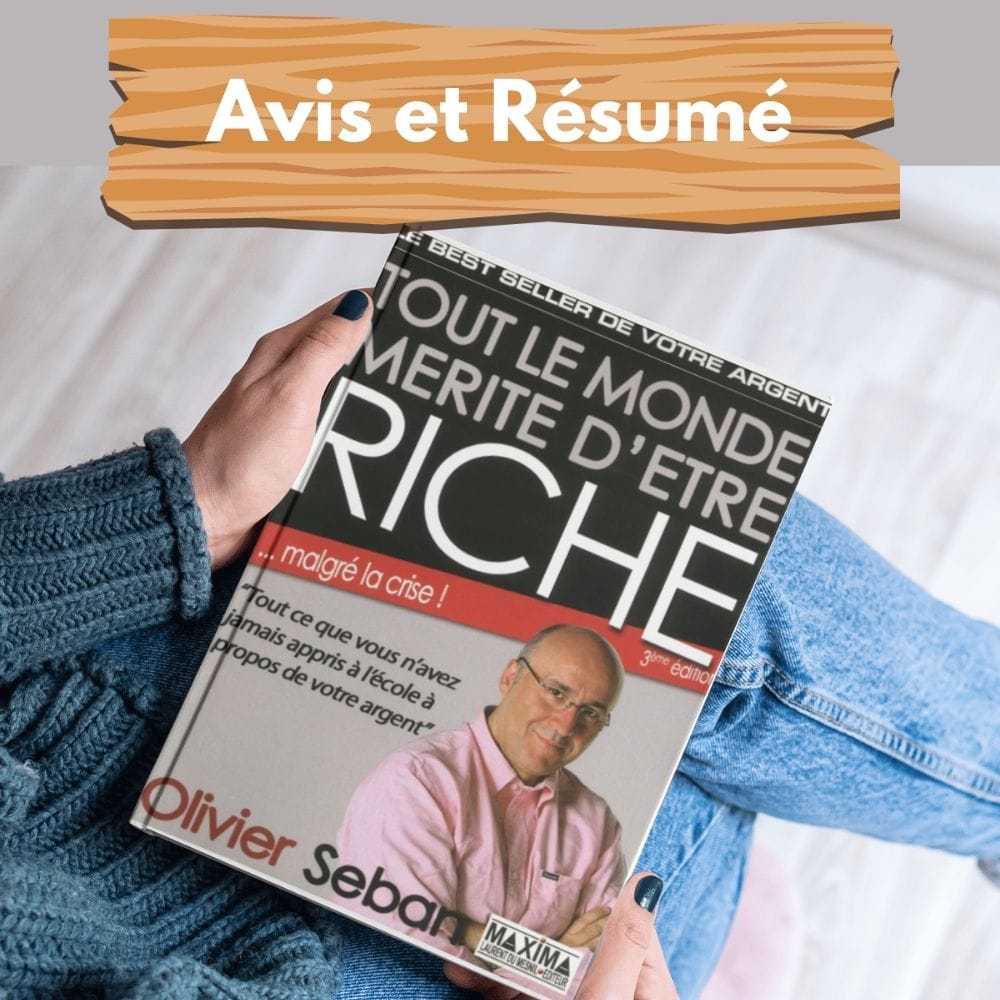
Peut-on progresser financièrement sans être expert en Bourse, hériter d’un patrimoine ou gagner un salaire exceptionnel ? Tout le monde mérite d’être riche, d’Olivier Seban, part de cette question et propose une initiation volontairement directe à la gestion de l’argent, à l’épargne et à l’investissement. Son titre peut séduire, mais il peut aussi créer une attente excessive : aucun livre ne garantit l’enrichissement.
Dans cet avis sur Tout le monde mérite d’être riche, nous distinguons les principes faciles à mettre en pratique des recommandations qui demandent davantage de précautions. Pour situer l’ouvrage parmi d’autres approches, consulte notre sélection des livres sur l’argent et, si tu débutes, notre guide des livres d’éducation financière.
De quoi parle Tout le monde mérite d’être riche ?
Olivier Seban s’adresse à des lecteurs qui ont le sentiment de ne pas avoir reçu les bases nécessaires pour comprendre et organiser leurs finances. Le livre relie plusieurs sujets : revenus, dépenses, crédit, constitution d’une réserve et démarches d’investissement. Il défend l’idée que la connaissance financière peut améliorer les décisions prises au quotidien.
L’ouvrage a connu plusieurs éditions. Une troisième édition française est notamment présentée par son éditeur Dunod en 2025. Cette actualisation est utile sur le plan éditorial, mais elle ne dispense jamais de vérifier séparément la fiscalité, les taux, les dispositifs d’épargne et les règles applicables au moment d’agir.
Le point de départ est encourageant : il n’est pas nécessaire de maîtriser tout le vocabulaire bancaire pour commencer à reprendre la main sur ses dépenses. La difficulté apparaît lorsque la pédagogie glisse vers une vision trop optimiste de l’accès à l’immobilier ou des rendements possibles. Il faut distinguer la méthode d’apprentissage d’une promesse de résultat.
Les cinq messages essentiels du livre
1. Comprendre ce que devient ton salaire
Un revenu mensuel ne dit pas combien il reste réellement à la fin du mois. Les dépenses fixes, les achats irréguliers, les dettes et les frais bancaires peuvent absorber une part importante du budget. Le livre encourage à ne plus considérer l’argent comme une simple succession de paiements, mais comme un ensemble à piloter.
La première application est modeste : reprendre trois mois de relevés, classer les dépenses et repérer celles qu’on oublie lorsqu’on fait son budget de mémoire. Pour passer à l’action sans tableau complexe, notre calculateur de budget peut servir de point de départ. On peut alors estimer une marge réelle plutôt que décider arbitrairement d’épargner une somme impossible à tenir.
2. Construire une réserve avant de chercher une performance
Le livre met en avant la nécessité de se constituer un capital de sécurité. C’est probablement sa leçon la plus facilement transposable. Une réparation automobile, une facture de régularisation ou une baisse temporaire de revenus peut déstabiliser un foyer qui ne dispose d’aucune somme mobilisable.
Une réserve doit rester adaptée aux besoins et disponible rapidement. Elle n’a pas vocation à battre la Bourse. Le montant dépend notamment des charges incontournables, de la stabilité des revenus et des aides mobilisables. Pour quelqu’un qui dispose de seulement 20 € en fin de mois, commencer par quelques dizaines d’euros de précaution reste une démarche valable.
3. Se méfier de l’endettement qui fragilise le quotidien
Un crédit à la consommation peut rendre un achat immédiatement accessible tout en réduisant la souplesse des mois suivants. La question n’est pas seulement celle de la mensualité affichée, mais du coût total, du taux, de la durée et des autres échéances déjà à payer.
Imaginons un budget avec 1 900 € de ressources et 1 750 € de dépenses habituelles, dont 180 € de remboursements. La marge apparente est de 150 €. Souscrire un nouveau crédit de 90 € la ramènerait à 60 €, avant même une dépense imprévue. Cet exemple fictif ne prouve pas qu’emprunter est toujours une erreur : il montre pourquoi une décision doit être examinée dans l’ensemble du budget.
4. Apprendre le vocabulaire de l’investissement
L’un des intérêts de l’ouvrage est d’inciter à découvrir les placements plutôt que de les considérer comme un univers réservé aux spécialistes. Rendement, risque, horizon, diversification et frais sont des notions nécessaires avant de choisir une solution. S’informer permet aussi de repérer les discours trop séduisants.
En revanche, comprendre le principe d’un investissement ne suffit pas pour décider qu’il convient à sa situation. Un placement présentant un potentiel de rendement comporte généralement des risques, parfois une perte en capital. Le bon ordre est d’abord d’évaluer ses besoins de liquidité, ses dettes et sa capacité à supporter une baisse.
5. Faire de l’argent un sujet de décisions concrètes
La démarche de Seban insiste sur le passage à l’action. C’est utile lorsque l’on accumule les lectures sans modifier ses habitudes. Mais agir ne signifie pas multiplier les opérations financières : une décision pertinente peut consister à revoir un contrat, demander un échéancier ou simplement attendre avant d’acheter.
Pour une famille, la progression ressemble souvent à une succession de petits ajustements : identifier les dépenses saisonnières, constituer une réserve, rembourser une dette coûteuse, puis s’intéresser à l’épargne de long terme. Le meilleur plan est celui qu’on peut appliquer sans priver le foyer de dépenses essentielles.
Notre avis : les points forts
Une porte d’entrée française vers la finance personnelle. Le livre est écrit pour des lecteurs francophones et aborde des préoccupations familières. Cela le différencie de nombreux classiques américains où les mécanismes de crédit, les régimes de retraite et les pratiques fiscales ne correspondent pas à la situation française.
Une approche qui relie plusieurs thèmes. Budget, dettes et investissement ne sont pas des dossiers indépendants. Un placement devient plus fragile s’il oblige à revendre au mauvais moment pour payer une dépense imprévue. À l’inverse, une bonne connaissance des frais ou du crédit peut améliorer immédiatement le quotidien.
Un message d’autonomie. L’idée la plus intéressante n’est pas que chacun deviendra riche ; c’est que chacun peut, dans la mesure de ses ressources, chercher à mieux comprendre les décisions prises par défaut. Lire ses contrats et comparer plusieurs options sont déjà des compétences utiles.
Les limites et les précautions indispensables
Le titre peut faire croire qu’il suffirait de connaître une méthode pour s’enrichir. Or le logement, la santé, les enfants à charge, l’accès au travail et le coût de la vie pèsent lourdement sur la capacité à épargner. Deux foyers également disciplinés peuvent obtenir des résultats très différents. Il faut éviter de transformer les difficultés matérielles en défaut de volonté.
Certains exemples d’immobilier à crédit peuvent paraître accessibles sur le papier. Dans la réalité, le financement dépend des banques, des revenus, de l’apport éventuel et de la situation du marché. Les frais d’acquisition, travaux, charges, impôts, périodes de vacance et imprévus doivent entrer dans les calculs. Acheter sans avance de fonds ne signifie jamais investir sans risque.
Une autre limite concerne les indications qui vieillissent. Les règles fiscales, les produits disponibles et les performances passées évoluent. Une édition récente peut aider, mais aucun ouvrage généraliste ne remplace la consultation de documents officiels avant un engagement. Et une stratégie adaptée à un entrepreneur disposant de réserves ne convient pas nécessairement à un salarié dont le budget est déjà tendu.
Un exemple : remettre de l’ordre dans un budget familial
Imaginons un couple qui dispose de 2 800 € par mois. Ses dépenses habituelles représentent 2 610 €, mais une facture annuelle de 480 € et des réparations imprévues restent mal anticipées. Les 190 € qui semblent disponibles chaque mois ne sont donc pas nécessairement une capacité d’investissement.
En provisionnant 40 € mensuels pour la facture annuelle, le reste théorique passe à 150 €. Le foyer peut décider d’en orienter une partie vers une petite épargne de précaution. Si 60 € sont mis de côté chaque mois, la réserve augmente de 720 € en un an, sous réserve de ne pas devoir la mobiliser. Ce calcul n’intègre ni intérêts ni autres événements ; il sert seulement à représenter la mécanique budgétaire.
Dans cet exemple, le progrès n’est pas spectaculaire. Pourtant, mieux anticiper les factures et éviter un crédit d’urgence peut être plus utile qu’investir immédiatement une somme dont on aura besoin dans six semaines.
À qui ce livre peut-il convenir ?
Il peut être pertinent si tu souhaites une vue d’ensemble de tes finances, que les placements te semblent intimidants ou que tu veux commencer à discuter d’argent plus sereinement. Il est particulièrement intéressant comme lecture d’orientation, à condition de vérifier chaque recommandation avant de l’appliquer.
Il conviendra moins à une personne qui recherche un mode d’emploi précis sur une dette complexe, une procédure de surendettement ou un choix de placement particulier. Ces situations nécessitent des documents spécialisés et, parfois, un accompagnement adapté. Si tu cherches d’abord à comprendre les fondamentaux, lis également les bases de l’éducation financière.
Trois actions utiles après la lecture
Faire un diagnostic sans te juger
Note tes ressources, tes dépenses fixes, les dépenses irrégulières et l’ensemble de tes échéances. Ne cherche pas immédiatement des économies sur tout : commence par établir une image fidèle de la situation. Tu pourras ensuite distinguer les arbitrages possibles des dépenses difficiles à réduire.
Choisir une première marge de sécurité
Liste les imprévus les plus plausibles dans ton foyer, puis décide d’un montant réaliste à constituer progressivement. Un versement automatique n’est intéressant que s’il ne provoque pas de découvert ou de frais. Ajuste-le si les revenus fluctuent.
Vérifier une idée d’investissement avant d’agir
Écris noir sur blanc le coût initial, les frais, les risques, les conditions de sortie et ce qui se passe si tu as besoin de ton argent plus tôt que prévu. Compare tes hypothèses à des informations à jour. Pour des lectures davantage centrées sur les placements, consulte notre sélection de livres pour comprendre l’investissement.
Faut-il acheter Tout le monde mérite d’être riche ?
Si tu cherches une introduction française à la gestion de l’argent, le livre mérite d’être comparé à d’autres ressources. Vérifie l’édition proposée et le sommaire, car les versions disponibles peuvent différer. La bibliothèque ou un extrait légal peuvent aider à juger si le niveau te convient avant de dépenser.
Tu peux consulter l’ouvrage sur Amazon. Lien d’affiliation : une commission peut nous être versée en cas d’achat, sans coût supplémentaire indiqué de notre part.
Questions fréquentes
Le livre permet-il de devenir riche ?
Non. Il présente des principes et des pistes pour comprendre et organiser ses finances ; il ne peut garantir ni un niveau de patrimoine ni un rendement. Les résultats dépendent des ressources, des choix, du contexte et des risques supportés.
Est-il utile si l’on gagne peu ?
Les notions de budget et de coût du crédit restent utiles, mais les marges de manœuvre peuvent être réduites. Lorsque les dépenses essentielles dépassent les ressources, l’urgence est de sécuriser la situation, d’étudier les aides et d’éviter les solutions financières risquées, pas de forcer une épargne irréaliste.
Faut-il le lire avant un livre sur la Bourse ?
C’est une progression raisonnable pour un débutant qui ignore encore comment fonctionne son budget. Ensuite, un ouvrage spécifique pourra approfondir les risques, les frais et les instruments d’investissement. Notre comparatif de livres sur l’argent aide à choisir selon tes besoins.
Notre conclusion : Tout le monde mérite d’être riche est avant tout une lecture d’initiation. Ses meilleurs conseils invitent à comprendre ses dépenses, à protéger une marge de sécurité et à se former. Ses promesses les plus ambitieuses doivent rester des hypothèses à examiner, jamais des résultats acquis.